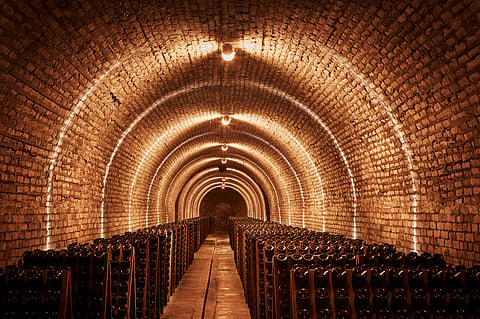

O mercado global de vinhos espumantes superou, no ano passado, mais de 53 mil milhões de dólares no retalho, com 3 326 milhões de garrafas vendidas, o que representa 10,09% do mercado global de vinhos, avaliado em 528,4 mil milhões de dólares. Em contraciclo com a generalidade do setor, os vinhos da região de Champagne registaram um volume de 266,1 milhões de garrafas, no valor de 3 mil milhões de dólares (ou 5,7 mil milhões de euros ao câmbio da altura) no retalho, acima do ano anterior. Ou seja, 8% do volume mundial de espumantes e 31% do seu valor é garantido pela região de Champagne, que tem apenas 0,5% da área vitícola mundial.
Os dados são da Phoenix Reasearch, que estima ainda que a categoria de espumantes valha 77,5 mil milhões de dólares até 2033.
Portugal é, atualmente, o 5.º maior produtor de vinho espumante da União Europeia, com uma produção média de 25 milhões de litros/ano, e grande parte do volume diário de consumo nacional é absorvida pelas referências portuguesas com DOC como Bairrada, Távora-Varosa ou Alentejo. Mas a verdade é que o Champagne tem ganhado o seu espaço no país, sobretudo graças a uma espécie de “revolução silenciosa” que tem sido feita com a ajuda da alta gastronomia nacional.
A consolidação do turismo internacional com elevado poder de compra e uma cena gastronómica cada vez mais madura e presente em guias de excelência, como o Michelin e o Repsol, tem dado ao Champagne um protagonismo diferente ao longo dos últimos anos. A presença de marcas líderes de mercado, que reforçado a sua atuação em Portugal, também não é alheia a esta mudança que pode ser relativamente discreta, mas tem mexido bastante na economia.
Um dos maiores contributos para o aumento do consumo dos vinhos espumantes foi alteração de uma espécie de tradição que reservava apenas os brindes ou as ocasiões ultras especiais para este tipo de produto. Nos restaurantes distinguidos com estrelas pelo Guia Michelin – do Belcanto ao Vila Joya, passando pela Casa de Chá da Boa Nova, o Ocean ou o Fifty Seconds – os escanções utilizam a bebida como um pilar versátil ao longo dos menus de degustação. E este movimento foi-se estendendo, quase sem se dar conta, a outros espaços que, mesmo sem ambição de ter uma estrela Michelin ou um sol Repsol, querem ser reconhecidos pela irreverência, pela qualidade das suas cartas de vinhos e, claro, pelos profissionais que têm a ocupar o cargo de escanção.
E estes, entusiasmados também pelo reconhecimento cada vez maior que a sociedade lhes tem feito, vão fazendo experiências. A acidez estruturada e a textura cremosa de referências de Champagne que fazem estágios prolongados sobre borras; a versatilidade dos Blanc de Noirs (vinho branco feito com uvas tintas) e a complexidade dos estágios longos ajuda a combinar as referências da região com praticamente todos os pratos das cartas seletas da alta gastronomia. E até os cuvées mais jovens ganham lugar à mesa, quando é preciso levar frescura e rebeldia para acompanhar uma nova oferta do chef responsável.
Grandes marcas ou pequenos produtores? Ambos.
E é precisamente nesta imensidão de possibilidades que Champagne foi fazendo o seu caminho em Portugal na restauração chamada de luxo. É que se por um lado se mantém a procura inflexível por vinhos de marcas mais do que reconhecidas – como Dom Pérignon, Krug ou Veuve Clicquot –, por outro a restauração autoral abriu espaço para a vaga do Champagne de produtores vinhateiros que oferecem micro-produções e garantem a expressão de um terroir muito particular – veja-se o crescimento de marcas como Jacques Selosse ou Agrapart, que são atualmente objetos de culto para conhecedores locais e turistas iniciados que fazem questão de mostrar que podem e querem pagar muito dinheiro por uma das poucas garrafas disponíveis.
Sem surpresa, à medida que os restaurantes portugueses foram ganhando projeção internacional, a valorização de algumas referências nacionais atingiu patamares de preço tão elevado, que facilmente a escolha migra para um Champagne ao invés de para um outro vinho português – exceções feitas aos vinhos do Porto ou Madeira.
Certo é que “mais garrafas houvesse, mais vendia”, garante ao Dinheiro Vivo André Alves, responsável pela Moët-Hennessy Portugal, que faz a distribuição de marcas como Krug, Moët&Chandon e Dom Pérignon. Ou seja, todo o portefólio das marcas de Champagne mais vendidas no país.
“Geralmente a alocação de Krug é vendida assim que sei quantas garrafas tenho por ano. E Dom Pérignon é praticamente igual”, diz, sem querer revelar números. Mas não é difícil chegar a algumas conclusões. Por exemplo, todos os anos são produzidas cerca de 500 mil garrafas de Krug, nas suas várias referências, e sabemos que Portugal terá uma das mais pequenas alocações – EUA e Japão são os principais mercados, com Espanha, Itália e o Benelux a registar importantes vendas. Estima-se, portanto, que por cá se vendam perto de duas mil garrafas de Krug, e muitas delas são escoadas na restauração, onde raramente são vendidas abaixo dos €500.
“O truque é apostar em qualidade, em trabalho diário, em excelência. Temos vindo a manter essa filosofia e quando encontramos lugares como o Gaveto [o restaurante em Matosinhos a única embaixada oficial da marca no país], que tem o mesmo tipo de abordagem, seja na oferta de garrafas exclusivas, seja na temperatura ou na escolha dos copos para servir, torna-se mais fácil” manter as vendas, conta o responsável durante um jantar exclusivo da Krug onde foram apresentadas as novas colheitas do ano.
No caso da Dom Pérignon – que viu as referências apresentadas ao mercado português num outro momento exclusivo, no Museu do Tesouro Nacional, em Lisboa – o caso é diferente. Com uma produção a rondar 4 a 5 milhões de garrafas por ano, estima-se que venha parar a Portugal não mais de oito mil garrafas. Que, ainda assim, também são totalmente vendidas. “Mas aí temos a ajuda dos espaços de animação noturna, onde Dom Pérignon sai muito bem, tal como Veuve Clicquot”, admite André Alves. Recorde-se que, falando de referências como o Dom Pérignon P2, estas facilmente os 1200 euros por garrafa em restaurantes. Um Rosé P2 é vendido a não menos de 1500 euros em garrafeiras – e raramente chega aos restaurantes.
Mas, naturalmente, não é só de garrafas de luxo que se faz o mercado. Em Portugal, a marca de Champagne mais vendida continua a ser Moët-&Chandon (cerca de meio milhão de garrafas vendidas), logo seguida da Veuve Clicquot – ambas pertencentes ao grupo Louis Vuitton Moët Hennessy (LVMH).
Fora do universo LVMH a liderança de vendas é disputada principalmente pela Piper-Heidsieck e pela GH Mumm, seguidas pela Laurent-Perrier, Taittinger e Bollinger, esta última no segmento ultra-premium.
De referir que existem números públicos auditados sobre o volume exato de vendas ou faturação discriminada por marca em Portugal, uma vez que os conglomerados como a LVMH ou a EPI, dona da Piper-Heidsieck, tratam as quotas regionais como segredo comercial e reportam resultados consolidados por zona geográfica. No entanto, através de dados indiretos de mercado, ou seja, preço de retalho, presença na restauração, importação global e dados do Comité Champagne, é possível estimar a discrepância de vendas entre, por exemplo, a Veuve Clicquot e a Piper-Heidsieck, para se ter noção de quão indiscutível parece ser a liderança da Moët-Hennessy, atualmente.
Calcula-se, assim, que a Veuve Clicquot venda cerca de 2,5 a 4 vezes mais em valor total do que a Piper-Heidsieck, impulsionada sobretudo pelo segmento de restauração de luxo e vida noturna que André Alves referiu ao DV. Em termos de garrafas, podemos estar a falar de uma diferença que pode chegar a 5 vezes mais, com vantagem para a Veuve Clicquot.
“Acho que ainda temos espaço para crescer”, adianta ainda o responsável da Moët-Hennessy em Portugal, que não esconde a vontade de aumentar as alocações, sobretudo nas marcas premium, onde tem apostado as fichas nos últimos anos, claramente consciente da tal revolução silenciosa provocada pela alta gastronomia.
E os espumantes nacionais, onde ficam?
Ficam, em volume, muito à frente do Champagne – só a marca Raposeira vende, todos os anos, entre 2,5 e três milhões de garrafas – mas em valor, resvalam de forma categórica. Ainda é nos supermercados que se vendem mais espumantes nacionais, ainda que o Murganheira, pertencente ao mesmo grupo Caves da Raposeira, tenha estado a ganhar cada vez mais destaque à mesa dos restaurantes premium. No entanto, é no preço que está a maior diferença. É que enquanto uma garrafa de Moët Impérial Brut, a referência mais clássica e económica) é vendida por entre 70 a 90 euros a garrafa num restaurante, o seu equivalente de Murganheira é vendida por entre 20 a 30 euros. O preço pode subir até aos 100 euros nas referências de prestígio, onde o Moët se aproxima mais dos 150 euros e as já referidas cuvées de topo da Krug e Dom Pérignon chegam aos 1200 euros.
Contas feitas e a "revolução silenciosa" do Champagne no mercado nacional não é apenas uma vitória do luxo francês, mas um reflexo da própria maturidade da restauração e do turismo em Portugal. Enquanto as grandes casas de Champagne continuam a lutar por alocações maiores para responder a uma procura aparentemente inesgotável, aos produtores nacionais resta um desafio e uma oportunidade: usar este crescendo de apreciação pelas bolhas para valorizar as suas próprias referências de topo e provar que o terroir português também pode lugar nas celebrações mais exigentes, aumentando o seu peso – atualmente de cerca de 4% - no valor total gerado pelo setor do vinho nacional.